Domain imlf.de kaufen?
Wir ziehen mit dem Projekt
imlf.de um.
Sind Sie am Kauf der Domain
imlf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain imlf.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
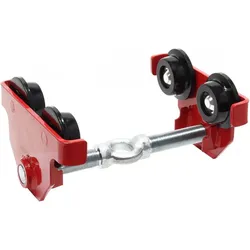
Wiltec, Fördertechnik, LaufkatzeEgal, ob gewerblichen oder privaten Gebrauch, diese robuste und leistungsfähige Laufkatze ermöglicht ein schnelles Erstellen von Kränen und dient als Hebepunkt für Ketten- und Hubblöcke. So können Lasten von bis zu 500 kg mühelos positioniert, gehoben, gedrückt oder gepresst werden. Dank der schweren Bauweise und den kugelgelagerten Laufrollen verfügt die Laufkatze selbst unter Last über einen sicheren Sitz und einen fliessenden Bewegungsablauf. Die Flanschbreite lässt sich stufenlos über die Achse zwischen 45 mm und 220 mm einstellen. Das gegenläufige Feingewinde sorgt dabei für eine exakte Justierung. Somit ist die Laufkatze ein universelles Hilfsmittel für Werkstätten und Garagen, in der Industrie, in der Land- und Forstwirtschaft sowie im Garten- und Landschaftsbau.47,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
vidaXL, Fördertechnik, MerendorfAus pulverbeschichtetem Stahl gefertigt, verdoppelt diese Umlenkrolle die Leistungsfähigkeit des Seils und ist daher zum Ziehen von schweren Lasten perfekt geeignet. Die Umlenkrolle ist für die Montage an Winden und Seilzügen bestimmt und verdoppelt die Zugkraft mit einer Maximalbelastung von bis zu 10.000 Kilogramm. Die Riemenscheibe kann auch zur Umkehr der Zugrichtung effektiv beitragen und ist für alle Seile mit einem Durchmesser zwischen 1 und 15 mm geeignet. Die zwei voll drehbaren Teile lassen sich gegeneinander drücken, um das einfache Einfügen des Seils zu ermöglichen. Diese Umlenkrolle ist daher flexibel, sei es beim Abschleppen eines Fahrzeugs oder Rettungsaktionen. Aus Stahl gefertigt, zeichnet sich diese Umlenkrolle durch Witterungsbeständigkeit, hohe Zuverlässigkeit und eine lange Lebensdauer aus und ist daher ein Muss für alle Profis. Das Produkt ist nicht zum Heben sondern nur zum Ziehen geeignet. Achtung: Bitte überprüfen Sie den Artikel vor dem Gebrauch auf Verformung oder Beschädigung. - Farbe: Schwarz - Material: pulverbeschichteter Stahl - Abmessungen: 130 x 48 x 262 mm (L x B x H) - Maximale Belastbarkeit: 10 Tonnen - Seildurchmesser: 1 - 15 mm - Nur zum Ziehen geeignet - Nicht zum Heben geeignet Umlenkrolle, Umlenkrollen, Riemenscheibe, Riemenscheiben, Rolle, Rollen, Flaschenzug, Flaschenzüge, Seilrolle, Seilrollen32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
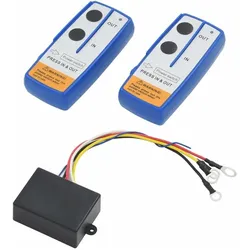
vidaXL, Fördertechnik, ValeninMit einer Funkfernbedienung und einem Empfänger lässt sich die Winde innerhalb einer Reichweite von 75 Fuss ganz einfach auf- und herunterrollen. Die Funk-Windensteuerung ist universell einsetzbar, wobei die Frequenz dem Funksystem entspricht. Es zeichnet sich durch die Power-In- und Power-Out-Funktion aus. Drücken Sie einfach die Taste zum Auf- und Abwickeln! Die Lieferung umfasst 2 Fernbedienungen, 1 Empfänger und Batterien. Kontrollbereich: 23 Meter; für den kabellosen Betrieb von Winden; Spannung: 12 V; Funksignalfrequenz: 433 MHz; Batterietyp: 12 V, 23 A; Batterien im Lieferumfang enthalten; kompatibel mit allen 12 V 13000 lbs Winden mit passenden Steckern.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
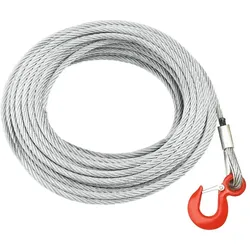
vidaXL, Fördertechnik, OllinillaUnser Drahtseil ist für eine Vielzahl von Anwendungen geeignet. Es eignet sich hervorragend zum Aufziehen, Binden, Verketten, als Wäscheleine, Reling usw. Alle Stahlseile sind verzinkt. Das Ende der Kabel ist abgesichert und zugespitzt. Zum Lieferumfang gehört ein Sicherheitsschlinghaken. - Farbe: Silber - Material: Verzinkter Stahl - Gesamtlänge: 20 m - Kabeldurchmesser: 8 mm - Nennleistung: 800 kg - Nettogewicht: 6,5 kg - Mit einem Sicherheitsschlinghaken.50,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **

Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiltec, Fördertechnik, LaufkatzeEgal, ob gewerblichen oder privaten Gebrauch, diese robuste und leistungsfähige Laufkatze ermöglicht ein schnelles Erstellen von Kränen und dient als Hebepunkt für Ketten- und Hubblöcke. So können Lasten von bis zu 500 kg mühelos positioniert, gehoben, gedrückt oder gepresst werden. Dank der schweren Bauweise und den kugelgelagerten Laufrollen verfügt die Laufkatze selbst unter Last über einen sicheren Sitz und einen fliessenden Bewegungsablauf. Die Flanschbreite lässt sich stufenlos über die Achse zwischen 45 mm und 220 mm einstellen. Das gegenläufige Feingewinde sorgt dabei für eine exakte Justierung. Somit ist die Laufkatze ein universelles Hilfsmittel für Werkstätten und Garagen, in der Industrie, in der Land- und Forstwirtschaft sowie im Garten- und Landschaftsbau.47,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
vidaXL, Fördertechnik, MerendorfAus pulverbeschichtetem Stahl gefertigt, verdoppelt diese Umlenkrolle die Leistungsfähigkeit des Seils und ist daher zum Ziehen von schweren Lasten perfekt geeignet. Die Umlenkrolle ist für die Montage an Winden und Seilzügen bestimmt und verdoppelt die Zugkraft mit einer Maximalbelastung von bis zu 10.000 Kilogramm. Die Riemenscheibe kann auch zur Umkehr der Zugrichtung effektiv beitragen und ist für alle Seile mit einem Durchmesser zwischen 1 und 15 mm geeignet. Die zwei voll drehbaren Teile lassen sich gegeneinander drücken, um das einfache Einfügen des Seils zu ermöglichen. Diese Umlenkrolle ist daher flexibel, sei es beim Abschleppen eines Fahrzeugs oder Rettungsaktionen. Aus Stahl gefertigt, zeichnet sich diese Umlenkrolle durch Witterungsbeständigkeit, hohe Zuverlässigkeit und eine lange Lebensdauer aus und ist daher ein Muss für alle Profis. Das Produkt ist nicht zum Heben sondern nur zum Ziehen geeignet. Achtung: Bitte überprüfen Sie den Artikel vor dem Gebrauch auf Verformung oder Beschädigung. - Farbe: Schwarz - Material: pulverbeschichteter Stahl - Abmessungen: 130 x 48 x 262 mm (L x B x H) - Maximale Belastbarkeit: 10 Tonnen - Seildurchmesser: 1 - 15 mm - Nur zum Ziehen geeignet - Nicht zum Heben geeignet Umlenkrolle, Umlenkrollen, Riemenscheibe, Riemenscheiben, Rolle, Rollen, Flaschenzug, Flaschenzüge, Seilrolle, Seilrollen32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
vidaXL, Fördertechnik, ValeninMit einer Funkfernbedienung und einem Empfänger lässt sich die Winde innerhalb einer Reichweite von 75 Fuss ganz einfach auf- und herunterrollen. Die Funk-Windensteuerung ist universell einsetzbar, wobei die Frequenz dem Funksystem entspricht. Es zeichnet sich durch die Power-In- und Power-Out-Funktion aus. Drücken Sie einfach die Taste zum Auf- und Abwickeln! Die Lieferung umfasst 2 Fernbedienungen, 1 Empfänger und Batterien. Kontrollbereich: 23 Meter; für den kabellosen Betrieb von Winden; Spannung: 12 V; Funksignalfrequenz: 433 MHz; Batterietyp: 12 V, 23 A; Batterien im Lieferumfang enthalten; kompatibel mit allen 12 V 13000 lbs Winden mit passenden Steckern.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
vidaXL, Fördertechnik, OllinillaUnser Drahtseil ist für eine Vielzahl von Anwendungen geeignet. Es eignet sich hervorragend zum Aufziehen, Binden, Verketten, als Wäscheleine, Reling usw. Alle Stahlseile sind verzinkt. Das Ende der Kabel ist abgesichert und zugespitzt. Zum Lieferumfang gehört ein Sicherheitsschlinghaken. - Farbe: Silber - Material: Verzinkter Stahl - Gesamtlänge: 20 m - Kabeldurchmesser: 8 mm - Nennleistung: 800 kg - Nettogewicht: 6,5 kg - Mit einem Sicherheitsschlinghaken.50,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
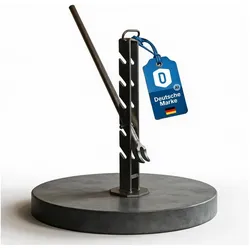
Dönges, Fördertechnik, ErdankerziehgerätZum Herausziehen von Erdanker-Pfählen, selbst aus festem Boden. Es besteht aus einem Hebel mit fünf Ablagefächern in unterschiedlichen Höhen und einer Zugstange. Der Hebel ist im Inneren des Jacks für eine einfache Lagerung verstaut. Das Gerät kann bequem mit dem Tragegriff transportiert werden. Es verfügt über ein vollständig feuerverzinktes Design. Technische Daten: Höhe: 600 mm Zugstangenlänge: 1.160 mm Gewicht: 10,44 kg.194,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.